В 2005 году в Китае существовали всего два производителя тяговых батарей. Спустя два десятилетия страна выпускает более трёх четвертей всех литий-ионных ячеек в мире и контролирует львиную долю цепочки создания стоимости — от материалов и компонентов до сборки батарейных модулей. Этот скачок не был случайностью. Он складывался из ранней политической ставки, «подогретого» внутреннего рынка, агрессивного масштабирования производства и плотной связки государства с промышленностью.
Олимпиада как точка старта
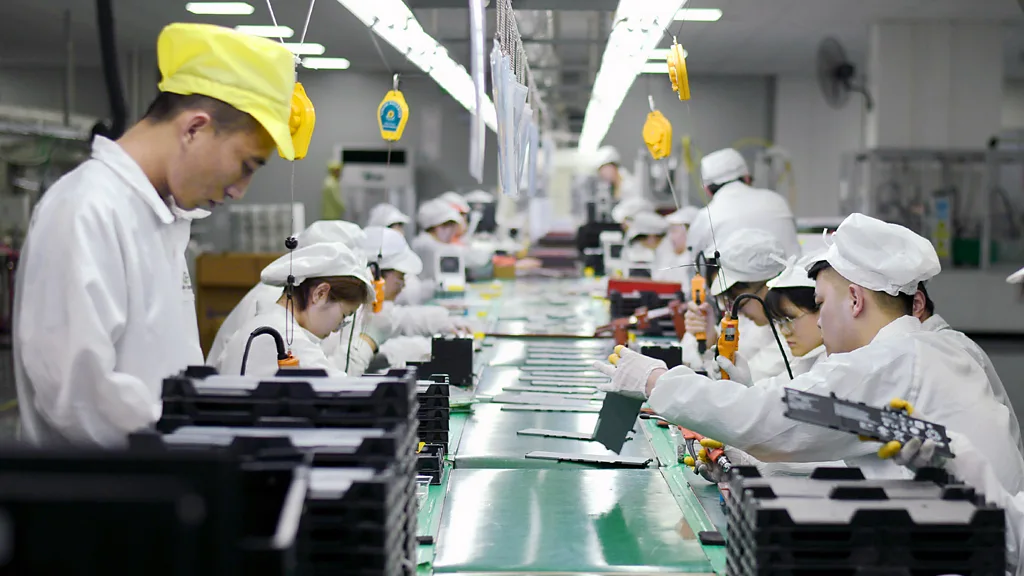
Для внешнего наблюдателя всё началось на Пекинской Олимпиаде-2008: по столице курсировали десятки электрических автобусов, работавших на литий-ионных батареях. К тому моменту за кадром уже шла мобилизация отрасли: исследовательские центры картировали рынок, искали уязвимости и определяли, какие технологии стоит подтягивать в первую очередь. На рубеже 2000-х в стране было буквально несколько игроков, способных делать тяговые батареи для транспорта. Но у политического руководства появилась цель — превратить электромобили в «окно возможностей», через которое национальный автопром сможет перепрыгнуть поколение технологий.
Длинная игра: от стратегии к инструментам
В 2006 году на уровне кабинета министров была принята долгосрочная научно-технологическая программа, где «новые и низкоэмиссионные автомобили» заняли приоритетную позицию, а «перезаряжаемые силовые батареи» были выделены как ключевая технология. Логика была проста: если в классическом ДВС-автомобилестроении Китай проигрывал «историей» и инженерной школе, то в электрификации у всех стартовая линия примерно одинакова. Значит, счёт пойдёт на скорость построения экосистемы.
Дальше последовал набор практических мер. Государство поддержало пилотные поставки электротранспорта (включая программу «10 городов — 1000 автомобилей»), субсидировало покупку электромобилей не только для госнужд, но и для частного сектора, а региональным властям поручило строить инфраструктуру — зарядные сети и локальные цепочки поставок.
Рынок как «теплица» для своих
Ключевой рычаг оказался менее заметным, но гораздо более действенным: доступ к субсидиям увязали с перечнем поставщиков батарей, прошедших национальную квалификацию. Фактически крупный внутренний рынок на несколько лет «оградили» от внешних конкурентов техническими требованиями. Это решение заставило автопроизводителей, включая международные бренды, переходить на китайские батареи, если они хотели продавать машины с господдержкой. Итог — мгновенный рост портфеля заказов у местных производителей и быстрый приток капитала в их производственные мощности.
Масштабирование как дисциплина
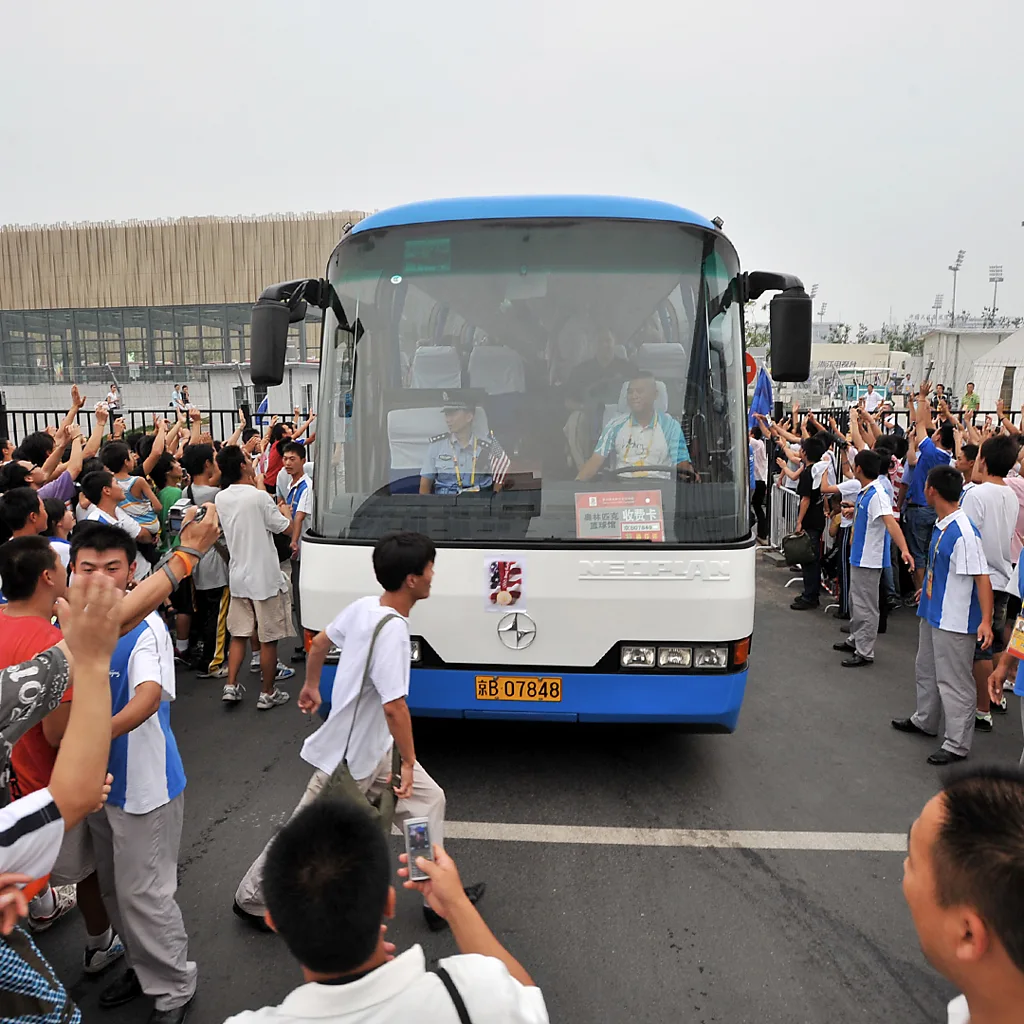
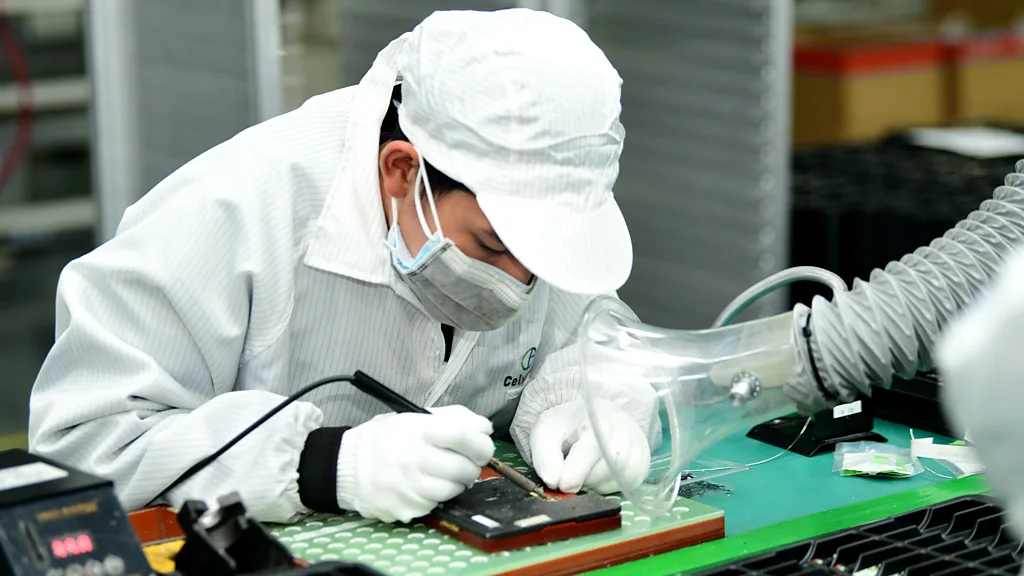
Производство литий-ионных ячеек — это не только химия и инженерия, но и безупречная повторяемость. В батарейном блоке сотни и тысячи ячеек; достаточно одной «слабой», чтобы снизить пробег и поднять риски. Китайские компании сделали ставку на «тяжёлую» автоматизацию, контроль процессов в реальном времени и умную сортировку. Параллельно они выстраивали вертикальную интеграцию: от катодных и анодных материалов до сепараторов и электролитов. Так сокращались издержки и повышалась устойчивость поставок.
CATL и BYD превратили это в систему. Первая, отделившись от электроничной ATL, за считанные годы обошла японских и корейских конкурентов и к 2017 году стала крупнейшим производителем тяговых батарей в мире. Вторая сделала «двойную ставку» — собственные батареи плюс собственные электромобили — и получила синергию масштаба, инженерного цикла и рынка сбыта.
Политика «двойного кредита» и Made in China 2025
Следующим шагом стала политика «двойных кредитов»: автоконцерны обязали компенсировать выпуск ДВС-моделей соответствующим количеством электрических, причём в расчётах использовалась формула, поощрявшая производство именно батарейных машин. Это вынудило всех игроков — от китайских до американских и европейских — наращивать долю электромобилей и, соответственно, заказывать больше батарей у местных поставщиков.
Параллельно стратегия «Сделано в Китае-2025» закрепила приоритетность электромобилей и аккумуляторов как отраслей, где стране необходимо занять «высоту» в глобальном производстве. Для производителей это означало предсказуемость правил и понятные ориентиры на годы вперёд.
Стоимость, инженерия, люди
Китайское преимущество — не только в субсидиях. Важны три составляющие: цепочка, «производственная наука» и кадры. Вертикально интегрированная цепочка позволяет держать цену и контролировать качество; «наука производства» — умение быстро переводить лабораторную идею в заводской процесс — даёт ускорение вывода новых поколений ячеек на рынок. Кадровый контур закрывают десятки тысяч инженеров-практиков: это не только академические исследователи и не только операторы линий, а люди, способные одновременно говорить «на языке рынка» и «на языке процесса» — адаптировать рецептуры, перенастраивать оборудование, выжимать проценты эффективности там, где они превращаются в миллиарды экономии.
Показательный пример — LFP-батарея «blade» у BYD. Уход от кобальта снизил зависимость от дорогого сырья, а переработка архитектуры ячейки и модуля дала выигрыш в плотности, безопасности и цене. Продукт быстро стал массовым стандартом, сместив баланс в пользу железо-фосфатной химии для огромного сегмента рынка.
Роль внешнего мира и кризиса 2008 года
Американский рынок уже в 1990-е получил регуляторный импульс (калифорнийская ZEV-политика), а в 2000-е — волну стартапов и грантов, но финансовый кризис 2008 года «сломал» многие проекты. Часть перспективных компаний и технологий в итоге выкупили китайские группы. На этом слое и выросло новое поколение производств — уже на китайской земле, под китайские стандарты и с китайскими заказами.
Почему догнать трудно
Сегодня в Китае размещено порядка 80-85% мировых мощностей по выпуску батарейных ячеек. Это не только заводы; это кластеры поставщиков, инфраструктура испытаний, логистика, обученные кадры, сервисные сети. Отдельные страны могут привлечь инвесторов и построить современные фабрики, но без «экосистемного» слоя догонять по цене, объёму и скорости внедрения будет сложно. К этому добавляется международная экспансия самих китайских компаний — они строят предприятия в Европе, Азии и Америке, чтобы быть ближе к автосборке и обходить торговые барьеры.
Где остаётся окно возможностей
Тем не менее «окно» не закрыто полностью. Смена технологического класса способна перетасовать расклад. Если следующая волна — твердотельные аккумуляторы — действительно перейдёт в массовое производство с новыми цепочками поставок и иными «узкими местами», то страны и компании, сделавшие ставку на этот переход, могут отыграть часть отставания. Но даже здесь без производственной экспертизы — той самой «науки масштабирования» — шансы невелики: лабораторный прототип ещё нужно превратить в миллионы одинаковых, безопасных и дешёвых ячеек.
Ещё одна зона — сырьё и переработка. В добыче лития, никеля и графита участвуют многие страны, но переработка и тонкая химия катодных/анодных материалов по-прежнему в основном сосредоточены в Китае. Перенос части переделов ближе к местам добычи мог бы диверсифицировать риски и укрепить позиции «новых» игроков, особенно если параллельно выстраивать рынок вторичного сырья и глубокой переработки.
Итог
История китайского лидерства в батареях — это не один «секретный ингредиент», а сочетание политической цели, дисциплины исполнения, защищённого спроса, масштабируемого производства и инженерной культуры. Когда все эти элементы сходятся, отрасль растёт как снежный ком: чем больше объём, тем ниже цена и выше качество; чем ниже цена и выше качество, тем шире рынок и толще «подушка» для следующего скачка.
Сказать, что «никто уже не догонит», — преувеличение. Но трезвая оценка такова: чтобы конкурировать не в презентациях, а на конвейере, нужны годы последовательной работы и готовность выстраивать целые экосистемы — от материалов до утилизации. Китай эту работу начал раньше и довёл до промышленного результата. Именно поэтому сегодня, когда мировая автопромышленность переключает передачу на электричество, он оказался на несколько корпусов впереди.
Цитувати
Комментировать могут только зарегистрированные пользователи, пожалуйста, войдите или зарегистрируйтесь, чтобы оставить комментарий