Еще пару лет назад корпоративные аккумуляторные системы на десятки мегаватт воспринимались как редкая экзотика: дорого, сложно, «пусть этим занимаются коммунальные компании». Но к концу 2025-го ситуация заметно изменилась. Сразу несколько крупных потребителей электроэнии — от металлургии до дата-центров — начали ставить энергохранилища прямо у себя «под боком» или рядом с площадками. В 2026 году эта тенденция, по оценкам отрасли, будет набирать скорость.
Причина проста и одновременно тревожна: электричества нужно больше и быстрее, чем его успевает дать сеть. Причем нужна не просто энергия «когда-нибудь», а мощность здесь и сейчас — надежная, управляемая и по возможности с меньшим углеродным следом. А батареи как раз и стали тем инструментом, который позволяет выиграть время, снизить риски и иногда даже сэкономить.
Электричество стало узким горлышком для бизнеса
В последние годы многие компании столкнулись с неожиданным ограничением: построить завод, расширить производство или запустить новый зал серверов оказалось проще, чем получить гарантированное подключение к мощности. Сети во многих регионах перегружены, сроки присоединения растут, а новые потребители — особенно дата-центры и промышленность — приходят с «тяжелыми» нагрузками.
Для бизнеса это не абстрактная проблема энергетиков. Это прямой риск для проектов: можно инвестировать миллиарды в площадку, но упереться в то, что «провода и подстанции» обновят позже. Поэтому крупные потребители все чаще смотрят на батареи как на способ:
-
ускорить доступ к мощности (пусть даже частично);
-
сгладить пики потребления и снизить платежи за мощность/пиковые часы;
-
получить резерв без дизельных генераторов или с меньшей их долей;
-
интегрировать солнце и ветер, не ухудшая надежность.
Иными словами, батарея перестала быть «игрушкой для зелёных», а превратилась в прагматичный актив — почти как собственная подстанция, только гибче.
Пример №1: металлургия Nucor и батарея «как новый источник мощности»
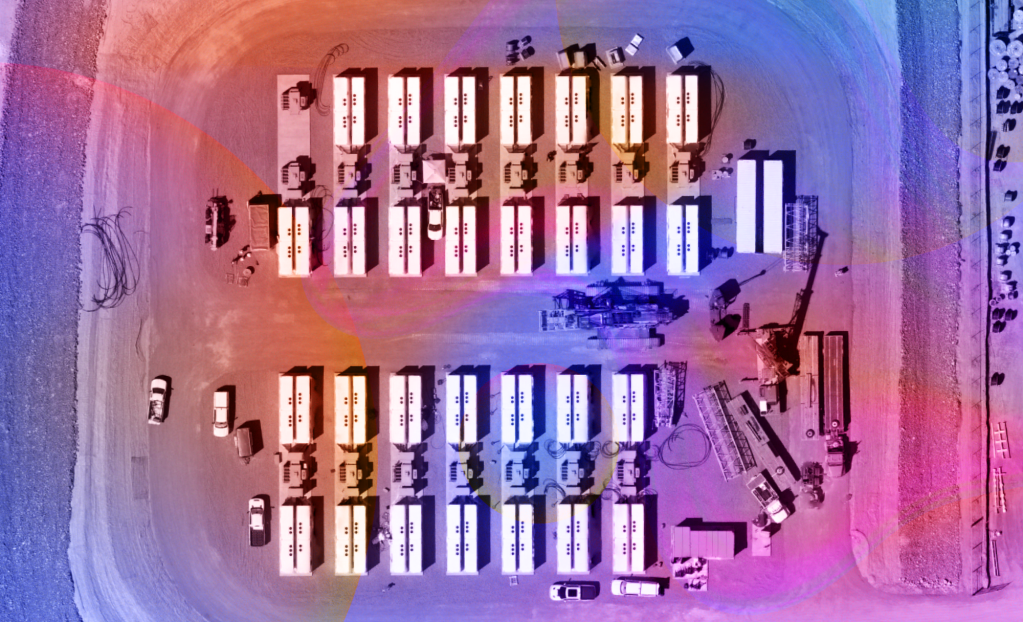
Один из наиболее показательных кейсов — проект для металлургической компании Nucor в Аризоне. На площадке завода, где работает электросталеплавильная печь (electric arc furnace), поставили систему накопления, рассчитанную на 50 мегаватт мощности и 200 мегаватт-часов емкости. То есть батарея способна выдавать заявленную мощность примерно четыре часа — это типичная «коммерческая» конфигурация, позволяющая уверенно перекрывать пики и поддерживать работу в нужные интервалы.
Проект спроектировала и реализовала компания Ameresco. Интересно, что батареи увязаны с солнечной генерацией на 25 мегаватт: аккумуляторы уже введены в работу, а солнечная часть будет полноценно включена позже. Размещение — на земле Nucor, что упрощает логистику и контроль, но накладывает требования к безопасности и режимам эксплуатации.
Для тяжелой промышленности это выглядит как новая нормальность: вместо ожидания модернизации сети предприятие «докупает» управляемую мощность у себя на площадке и заодно снижает углеродность части потребления.
Пример №2: дата-центр Aligned и батарея как способ «не быть проблемой для сети»
Если металлургия — это огромные разовые нагрузки и тяжелые режимы, то дата-центры — постоянный аппетит к энергии и чувствительность к надежности. Оператор дата-центров Aligned заключил контракт на установку батарейной системы 31 мегаватт (62 МВт·ч) на объекте в Тихоокеанском Северо-Западе США. Такая конфигурация обычно рассчитана на более короткую длительность (порядка двух часов), но зато дает очень гибкий инструмент управления нагрузкой и участия в сетевых сервисах.
Публичная логика у таких проектов одна: дата-центр не хочет выглядеть «паразитом», который ухудшает ситуацию для остальных потребителей и повышает тарифное давление. Батарея позволяет переключаться в пиковые моменты, отдавать мощность в нужные окна, а иногда — договориться о более быстром вводе объекта, потому что часть нагрузки становится управляемой.
Именно дата-центры, особенно под задачи ИИ и высокопроизводительных вычислений, сегодня часто выступают драйверами того, что называют «гонкой за мегаваттами».
2025 — рекордный год для накопителей, но корпоративный сегмент пока маленький
Глобально энергохранилища растут быстро. Прогнозы на 2025 год говорят о вводе порядка 92 гигаватт накопителей по миру, с ростом примерно на 23% год к году. Главные рынки — США и Китай. Это уже не ниша: накопители становятся таким же элементом энергосистемы, как пиковые станции или сетевые резервы.
При этом корпоративные установки «у потребителя» (commercial & industrial, C&I) пока выглядят скромно на фоне общей статистики. Но важен не текущий объем, а то, что мотивация бизнеса становится массовой: ограничения по сети, дорогие пики, требования к надежности, внутренняя климатическая политика — все сходится в одной точке.
И здесь появляется психологический перелом: если раньше компании спрашивали «зачем нам батарея?», то теперь всё чаще спрашивают «почему мы еще без батареи?».
Почему доминирует литий-ион — и что меняется
Подавляющее большинство проектов в промышленности и у коммерческих потребителей — это литий-ионные системы. Они понятны, стандартизированы, относительно быстро поставляются и хорошо вписываются в краткосрочные сценарии: покрыть пики, поддержать сеть, повысить устойчивость объекта.
Но у лития есть ограничения:
-
типичные системы дают 1–4 часа работы на полной мощности;
-
есть вопросы к цепочкам поставок и «происхождению» компонентов;
-
растет интерес к более «длинным» накопителям на 8–24 часа для задач замещения генерации.
Поэтому параллельно крупные игроки смотрят на альтернативы длительного хранения. Однако в 2026 году массовую картину, вероятнее всего, продолжат формировать именно литий-ионные решения — просто потому, что они лучше всего подходят под «быстрые» корпоративные цели: подключиться быстрее, платить меньше, управлять нагрузкой умнее.
Деньги и стимулы: почему батареи пережили турбулентность льгот
Еще один фактор, который подталкивает компании к накопителям, — налоговые и финансовые механизмы. Даже после сокращения части стимулов для солнца и ветра в США, инвестиционные налоговые кредиты для систем хранения остаются заметным аргументом: они уменьшают капитальные затраты и ускоряют окупаемость.
Но есть и нюанс: требования к происхождению технологий и поставщиков (в том числе ограничения, связанные с «иностранными организациями, вызывающими озабоченность») могут влиять на то, какие проекты квалифицируются под льготы и на каких условиях. Для рынка это означает рост интереса к «локальным» цепочкам поставок и более внимательное структурирование контрактов.
Помимо федеральных стимулов, в отдельных штатах и зонах работают программы виртуальных электростанций, микросетей и компенсаций от коммунальных компаний: владелец батареи получает деньги или скидки за то, что снижает нагрузку в часы пикового спроса или помогает сети балансироваться.
Батарея вместо дизеля: пример Kaiser Permanente
Хорошая иллюстрация того, как накопитель становится частью инфраструктуры объекта, — проект для медцентра Kaiser Permanente в Южной Калифорнии. Там подрядчик установил около 2 мегаватт солнечных панелей и 9 МВт·ч накопителя, частично при поддержке гранта. Важный момент: батарея работает не только как «экономайзер» на тарифах, но и как чистый резерв, способный поддерживать питание до десяти часов — то есть в ряде сценариев она может уменьшить зависимость от дизельных генераторов.
Для больниц, логистики, производств непрерывного цикла это отдельная ценность: устойчивость и автономность становятся не «приятным бонусом», а страховым полисом.
География спроса: где батареи ставят быстрее всего
По темпам внедрения накопителей лидируют регионы США, где одновременно:
-
высокие пики спроса и дорогие тарифные часы,
-
много новых крупных потребителей,
-
сеть работает на грани возможностей.
Чаще всего в отраслевых обзорах всплывают Техас, Калифорния, Колорадо, Нью-Йорк, Нью-Джерси, а также зона оператора PJM на Среднеатлантическом побережье — там как раз концентрируется значительная часть новых дата-центров.
Для 2026 года прогноз, в целом, звучит так: проекты будут появляться там, где «скорость к мощности» стала конкурентным преимуществом. Если батарея позволяет запуститься раньше — значит, она почти автоматически становится частью финансовой модели.
Что будет в 2026 году: три причины, почему интерес вырастет
-
Сеть не успевает за спросом. Новые заводы, электрификация процессов, дата-центры, ИИ — всё это ускоряет рост нагрузки.
-
Батареи дают быстрый эффект. Их можно поставить быстрее, чем построить новую генерацию или расширить сеть, а пользу получать сразу: пики, надежность, гибкость.
-
Финансовая логика стала понятнее. Льготы, выплаты за участие в сетевых программах, экономия на пиковых тарифах — всё это перестало быть «сложной магией» и превращается в стандартный набор расчетов.
При этом важно понимать: интерес не всегда равен вводу. Многие компании сейчас «примеряют» батареи, запрашивают технико-экономические модели, обсуждают схемы владения (купить самому, взять в сервис, заключить контракт на мощность). Поэтому 2026 год, вероятно, станет годом, когда пилоты и единичные сделки начнут превращаться в устойчивый поток.
Цитувати
Комментировать могут только зарегистрированные пользователи, пожалуйста, войдите или зарегистрируйтесь, чтобы оставить комментарий