2025-й год принёс немало поводов для пессимизма: добыча ископаемого топлива растёт, климатическая повестка тонет в политике, а экстрим-погода из исключения стала правилом. На этом фоне легко упустить вторую, более тихую историю — стремительный рост чистой генерации. Солнечные, ветровые станции и батареи добавляются такими темпами, что картина мирового энергобаланса меняется буквально на глазах. И происходит это не только в Китае или ЕС: «рывок» делают страны, от которых этого меньше всего ожидали.
В первой половине 2025 года возобновляемые источники впервые обогнали уголь в мировой выработке электричества. Это не просто символический рубеж: электроэнергетика — крупнейший источник глобальных выбросов, а «зелёный» ток — основа для декарбонизации транспорта, отопления и промышленной теплоты.
Почему сейчас?
Ответ прагматичен: цена. За десятилетие стоимость солнечной генерации, ветра на суше и систем накопления упала настолько, что во многих странах новые солнечные станции и батарейные парки дешевле, чем строительство или поддержание угольных и газовых блоков. Международное энергетическое агентство ожидает, что за ближайшие пять лет мировой объём ВИЭ удвоится — плюс 4600 ГВт установленной мощности. Это сопоставимо с суммарной генерацией Китая, ЕС и Японии сегодня.
Да, скорости всё ещё не хватает, чтобы «вытеснить» ископаемое топливо по всему миру: спрос на электроэнергию растёт, и в ряде стран прирост ВИЭ пока закрывает лишь добавочный спрос, а не замену угля и газа. Но вектор очевиден: чем дешевле становится оборудование, тем шире география проектов — и тем быстрее инвестиции перетекают в новое.
Большие игроки и их противоречия
Китай установил беспрецедентные объёмы ветра и солнца — больше, чем действует во всём США. На конец 2024 года там было свыше 1,4 ТВт «ветро-солнца», и ещё сотни гигаватт строятся. Это при том, что часть провинций вводит и новые угольные блоки — страховка для пикового спроса и сетевых «узких мест». США, несмотря на политические зигзаги и ревизию федеральной поддержки, тоже добавляют солнечные и ветровые мощности рекордными темпами: проекты идут по инерции бизнес-моделей, корпоративных контрактов и налоговых стимулов предыдущих лет. Индия наращивает ветросолнечное строительство, а ЕС закрепляет курс на 40-процентную долю ВИЭ к концу десятилетия, лавируя между засухами (удар по гидро) и слабым ветром в отдельные годы.
Этот «первый эшелон» важен из-за масштабов. Но не менее показательно, что переход ускоряется там, где ещё недавно не было ни сетей для приёма ВИЭ, ни локального производства оборудования, ни устоявшихся программ поддержки.
Неожиданные лидеры
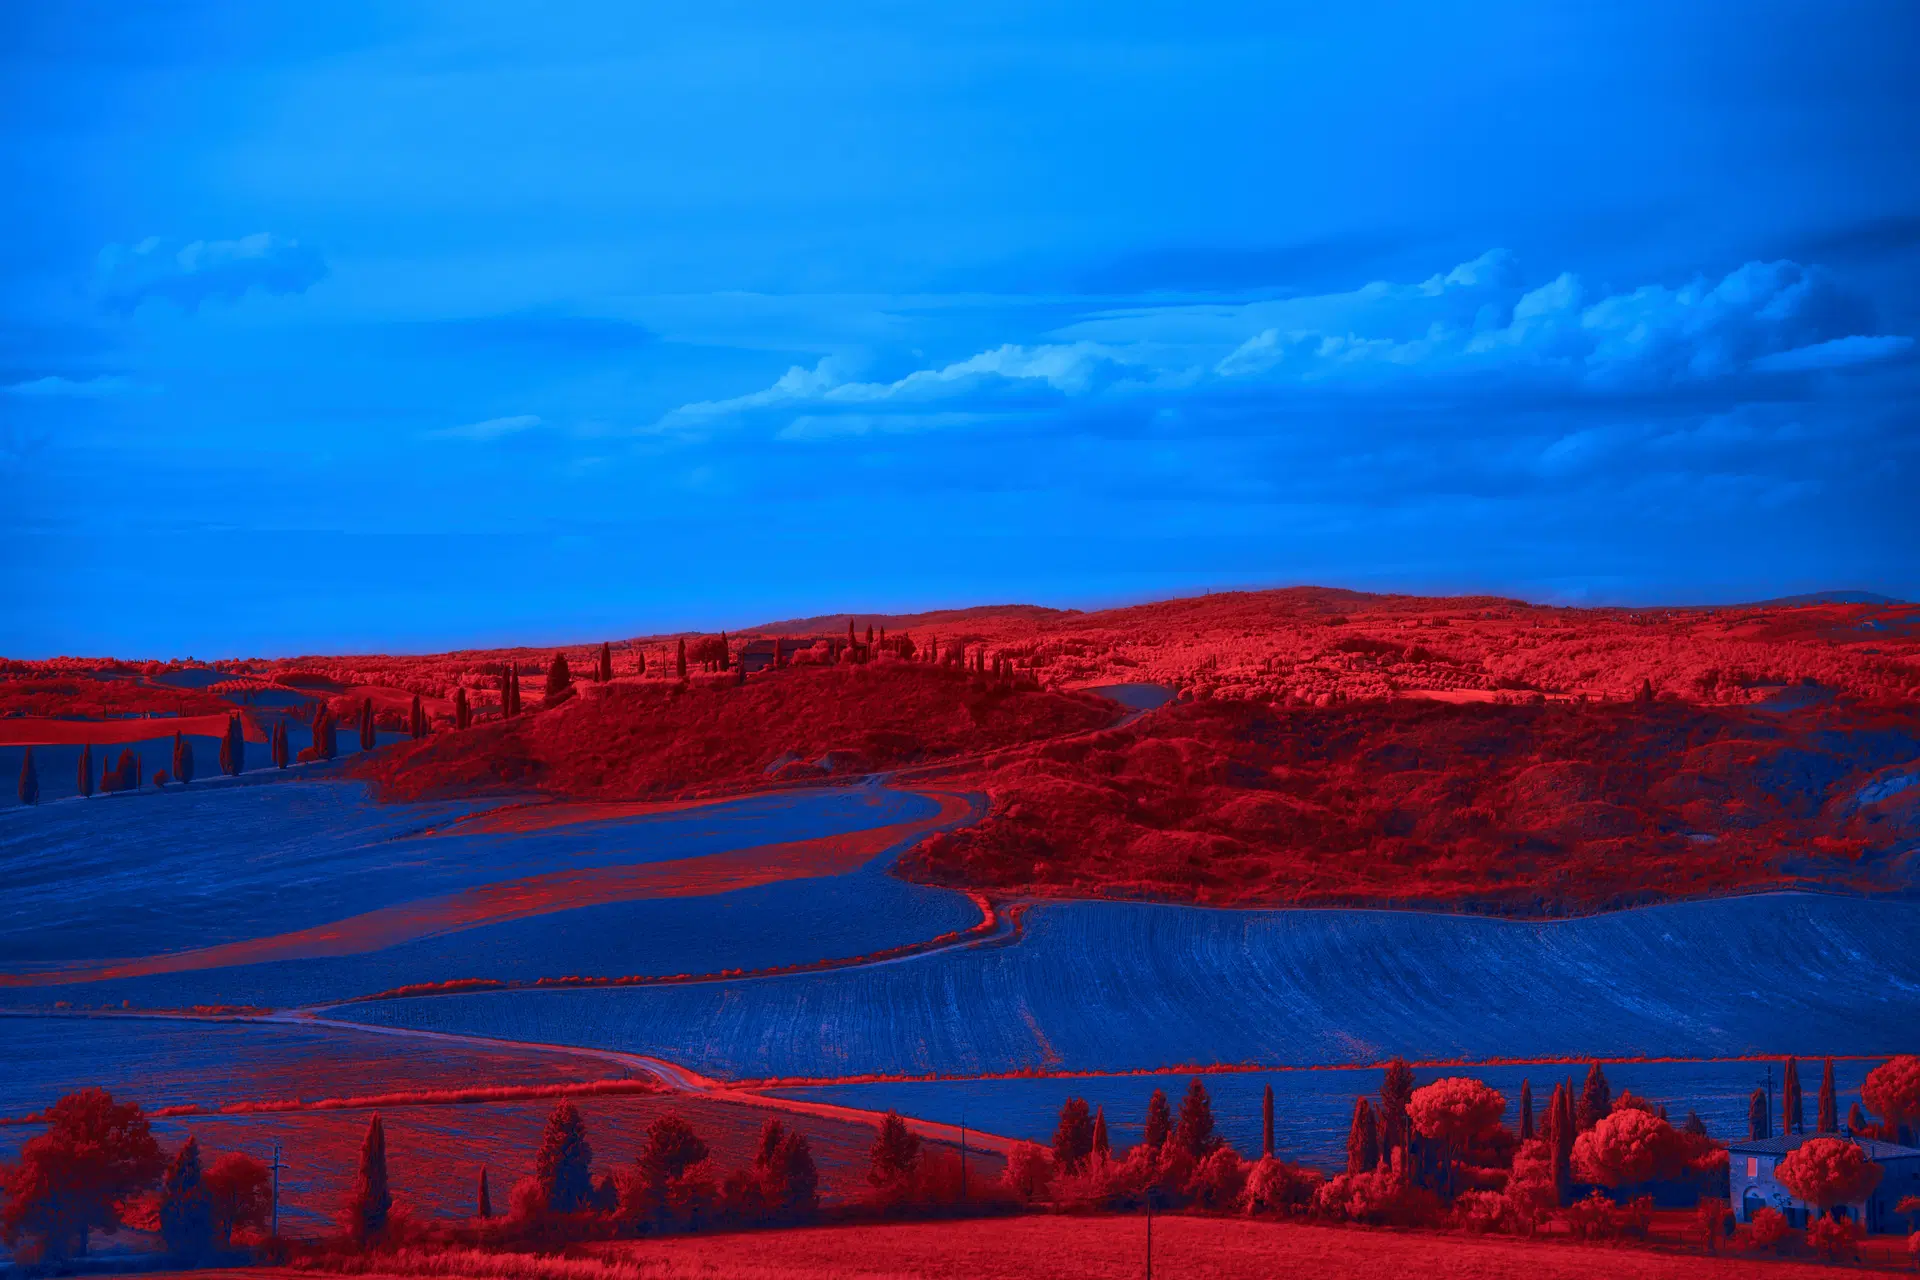
Пакистан — самый яркий пример 2025 года. За шесть лет доля солнца в электроэнергетике выросла с нуля до примерно 30%. Толчок дал бытовой и коммерческий «руфтоп»: предприятия и семьи массово ставят панели из-за дорогой сетевой электроэнергии и перебоев, а доступность китайских модулей и инверторов убрала ценовой барьер. Параллельно идут крупные проекты в пустынных регионах и расширение «нет-метеринга», позволяющего продавать излишки в сеть. Результат — быстрый прирост децентрализованной генерации и заметное снижение импортной зависимости от топлива.
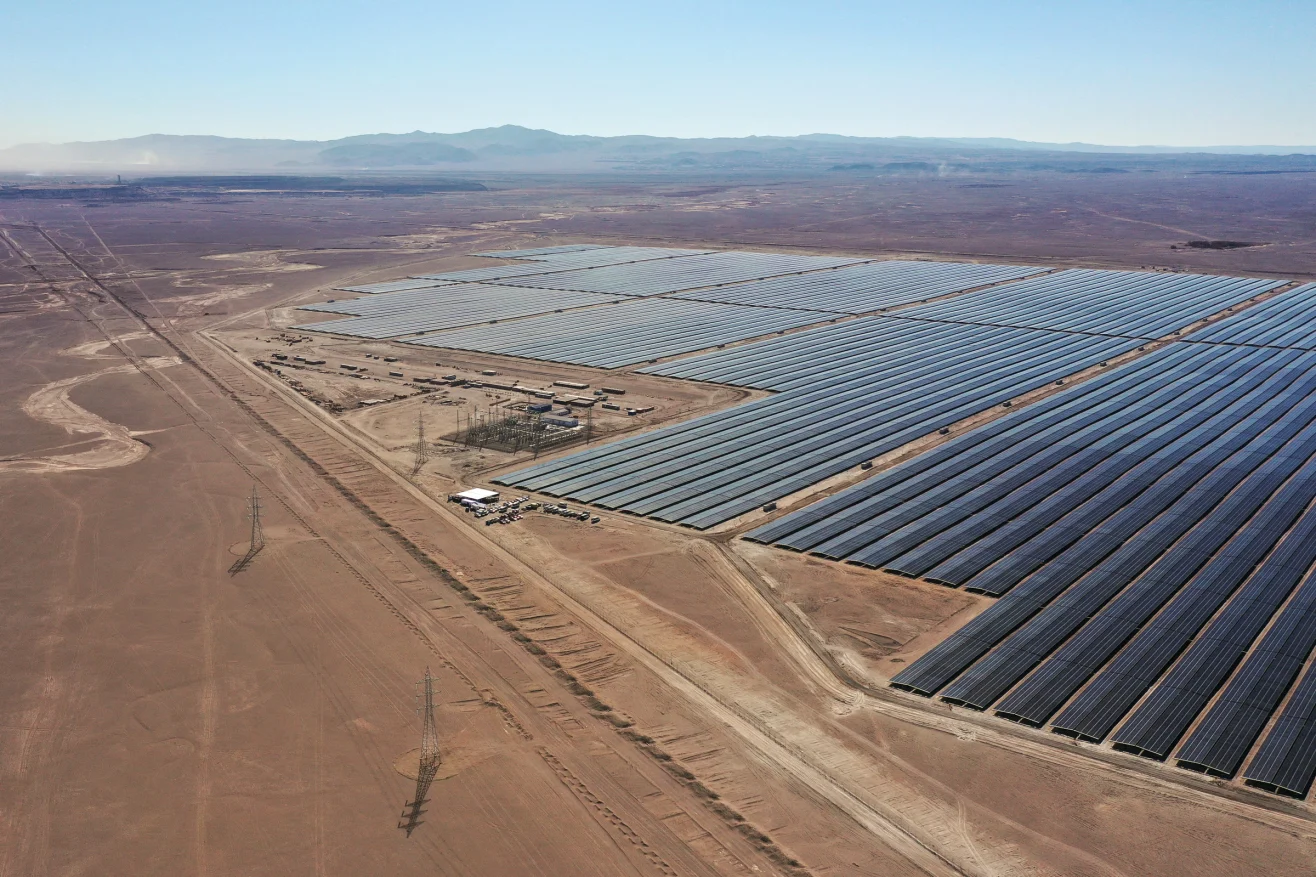
Чили построило гигантские солнечные поля в пустыне Атакама, где ресурс инсоляции — один из лучших на Земле. Система гибко балансируется за счёт географии: солнечное «сердце» на севере, ветер — на побережье и в Патагонии, плюс ускоренное развёртывание батарей на узлах сети. В отдельные часы Чили почти полностью покрывает спрос ВИЭ.
Греция превратила солнечные крыши и небольшие наземные станции в «народную» генерацию: упростили разрешения, запустили цифровые реестры, сократили сроки присоединения. За несколько лет страна прошла путь от «почти нуля» к двузначным долям солнца в годовом миксе, а на островах активно ставят накопители, чтобы уменьшить дизельную генерацию.
Венгрия — ещё одна «нетипичная» история. При всей политической неоднозначности власти понизили барьеры для подключений, а домохозяйства и бизнес подтянулись из-за высоких цен на импортное топливо. В результате в считанные годы в стране возникла обороноспособная «солнечная подушка» в пиковые часы.
Наконец, Непал удивил не генерацией, а транспортом: при доминировании гидроэнергии в сети доля электромобилей среди новых продаж подскочила до впечатляющих значений — помогли дешёвые китайские модели и льготы на импорт. В этом случае «чистый» ток сразу уходит в «чистый» транспорт без лишних споров о следе выбросов.
Китайский фактор
Успех «неожиданных лидеров» во многом опирается на производственно-логистическую машину Китая. Дешёвые панели, инверторы, турбины и аккумуляторы сделали проекты окупаемыми даже без щедрых субсидий. Для развивающихся экономик это ключ: когда нет «цементированных» угольных систем и многомиллиардных газовых контрактов, проще перепрыгнуть прямо в новую конфигурацию — солнечные парки + батареи + разумная сеть.
Эта же динамика видна и в поставках накопителей: модульные системы МВт-класса ускоряют ввод ВИЭ и «купируют» сетевые риски там, где строительство ЛЭП и подстанций занимает годы.
Где тормозит рост
Построить солнечную станцию — полдела. Надо, чтобы энергия дошла до потребителя тогда, когда она нужна. Ограничения очевидны: пропускная способность сетей, отсутствие гибкой генерации и недорогих накопителей, бюрократия в присоединениях, дефицит инженеров. В засушливые годы падает гидро; при слабом ветре — ветроэнергетика. Там, где этих рисков не умеют хеджировать, в «пустоты» заходит уголь и газ — и выбросы снова вверх.
Есть и финансовый аспект: ставка капитала в развивающихся странах выше, чем в странах ОЭСР. Один и тот же солнечный парк обеспечивает одинаковую физику, но отличается экономикой — из-за стоимости денег. Поэтому быстрые переходы чаще происходят там, где регуляторы интуитивно работают на снижение рисков: предсказуемые правила тарификации, долгие PPA-контракты, ускоренные процедуры разрешений, понятные правила для бытовой генерации.
Что отличает успешные истории
Общий набор элементов у «быстрых» стран схож:
-
Простые правила игры. Короткие сроки подключений, цифровые очереди, «одно окно» для разрешений.
-
Розничные стимулы. Нет-метеринг, справедливая цена выкупа избытков, кредиты для домохозяйств и малого бизнеса.
-
Ставка на накопители. От домашних батарей до сетевых систем МВт/МВт·ч — чтобы сглаживать пики и «переносить» солнце с полудня на вечер.
-
Гибкая сеть. Управление спросом, умные счётчики, локальная генерация рядом с потреблением, чтобы не перегружать магистрали.
-
Импорт технологий без идеологических барьеров. Если модуль дешевле и надёжнее — его ставят. Экономика важнее лозунгов.
Почему этого всё равно мало
Переход ускоряется, но объёмы энергии, нужные для электрификации транспорта, тепла и части промышленности, колоссальны. Во многих экономиках ВИЭ не вытесняют ископаемое топливо, а лишь удовлетворяют прирост спроса. Поэтому ключевой вопрос следующего десятилетия — не только «сколько ГВт построено», но и «сколько ГВт угля и газа выведено». Здесь без накопителей, гибкости и межсистемных перетоков не обойтись.
Плюс — климат всё чаще вмешивается в планы: длительные засухи «бьют» по гидро, штиль — по ветроэнергетике, жара — по линиям электропередачи. Чем выше доля ВИЭ, тем больше ценность адаптивной сети и региональной кооперации (обмен мощностью между странами и регионами).
Вывод
Мы не в «зеленой утопии», но и не в тупике. Кривая стоимости и масштаба играет на стороне ВИЭ; опыт «неожиданных лидеров» показывает, что при простых правилах и прагматичном подходе переход можно ускорить в разы — годами, а не десятилетиями. Там, где нет тяжёлого наследия угля и газа, легче собрать новую энергосистему из солнца, ветра, батарей и умной сети. Там, где такое наследие есть, задача сложнее, но не нерешаема — при условии, что на уровне правил и денег приоритет отдаётся строительству будущей инфраструктуры, а не консервации прошлой.
Самое важное — не терять темп. Удешевление оборудования и «поток» проектов создают эффект снежного кома: чем больше вводов, тем ниже цены и выше компетенции. И наоборот — задержки и правовая непредсказуемость размывают экономику, возвращая фоссильное топливо. В 2025 году уже видно: новая энергетическая эпоха идёт не «где-то там», а буквально у нас на глазах — и ведут в неё не только гиганты, но и те, кого ещё вчера никто не записывал в фавориты.
Комментировать могут только зарегистрированные пользователи, пожалуйста, войдите или зарегистрируйтесь, чтобы оставить комментарий